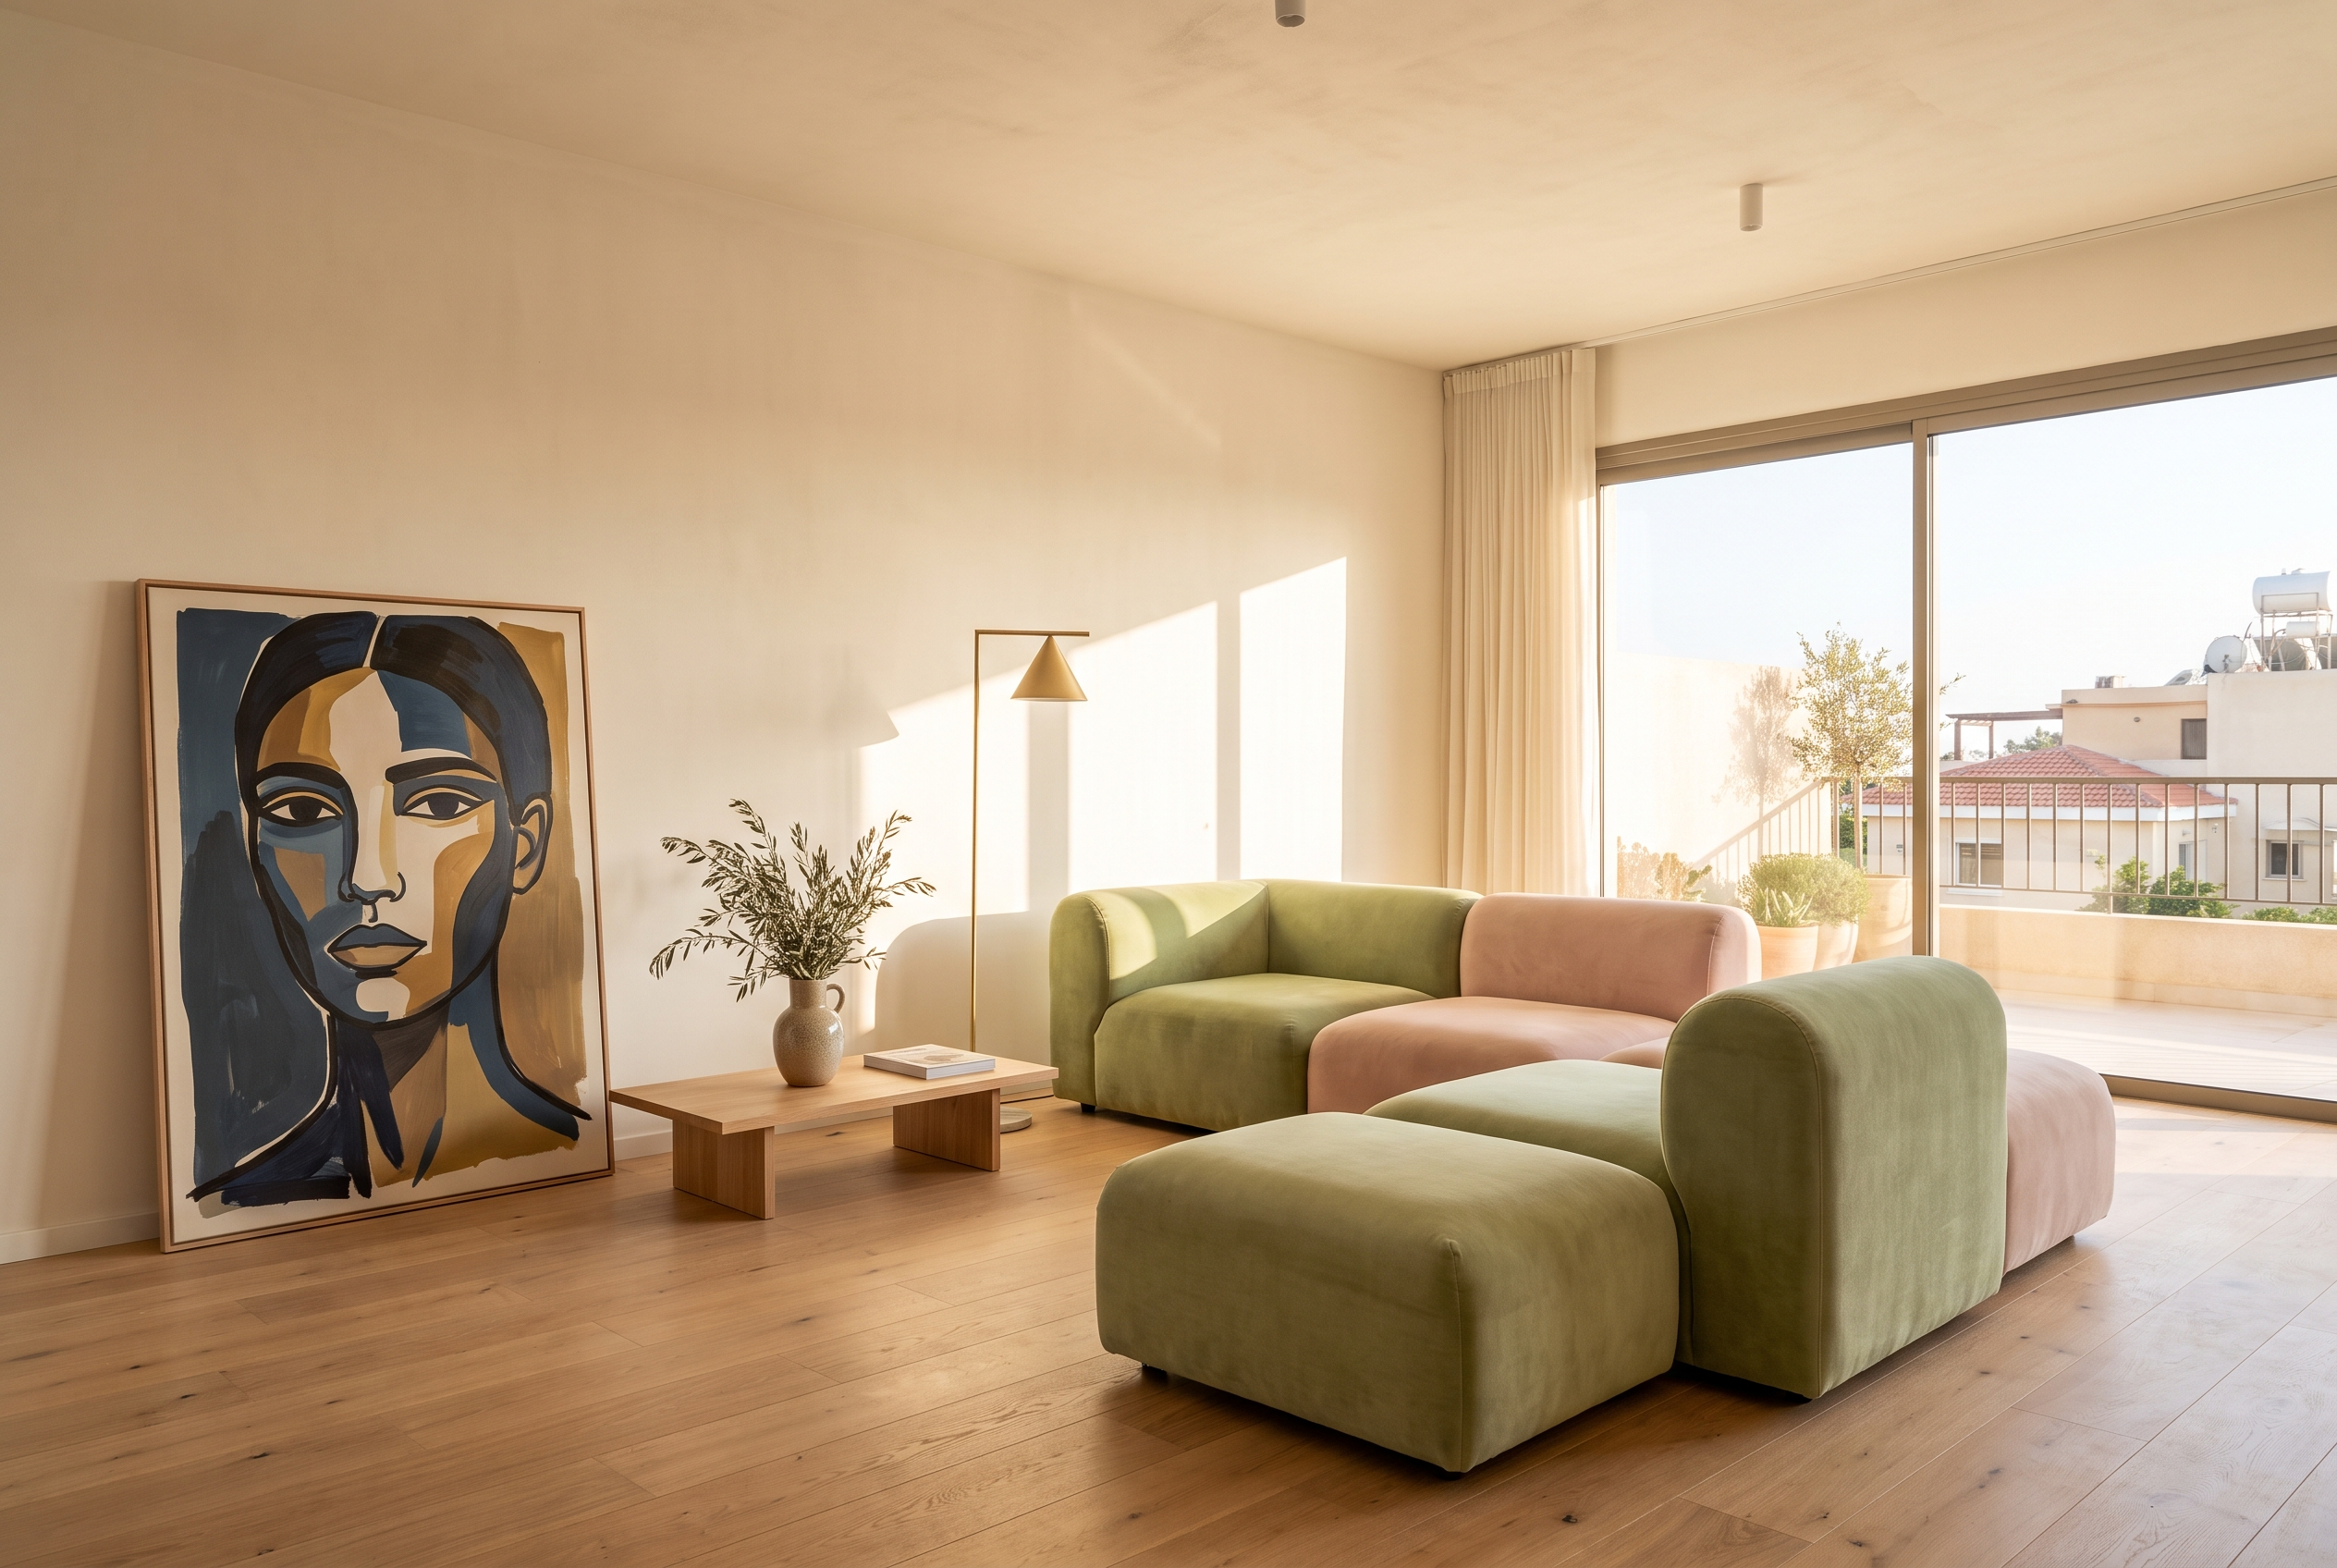
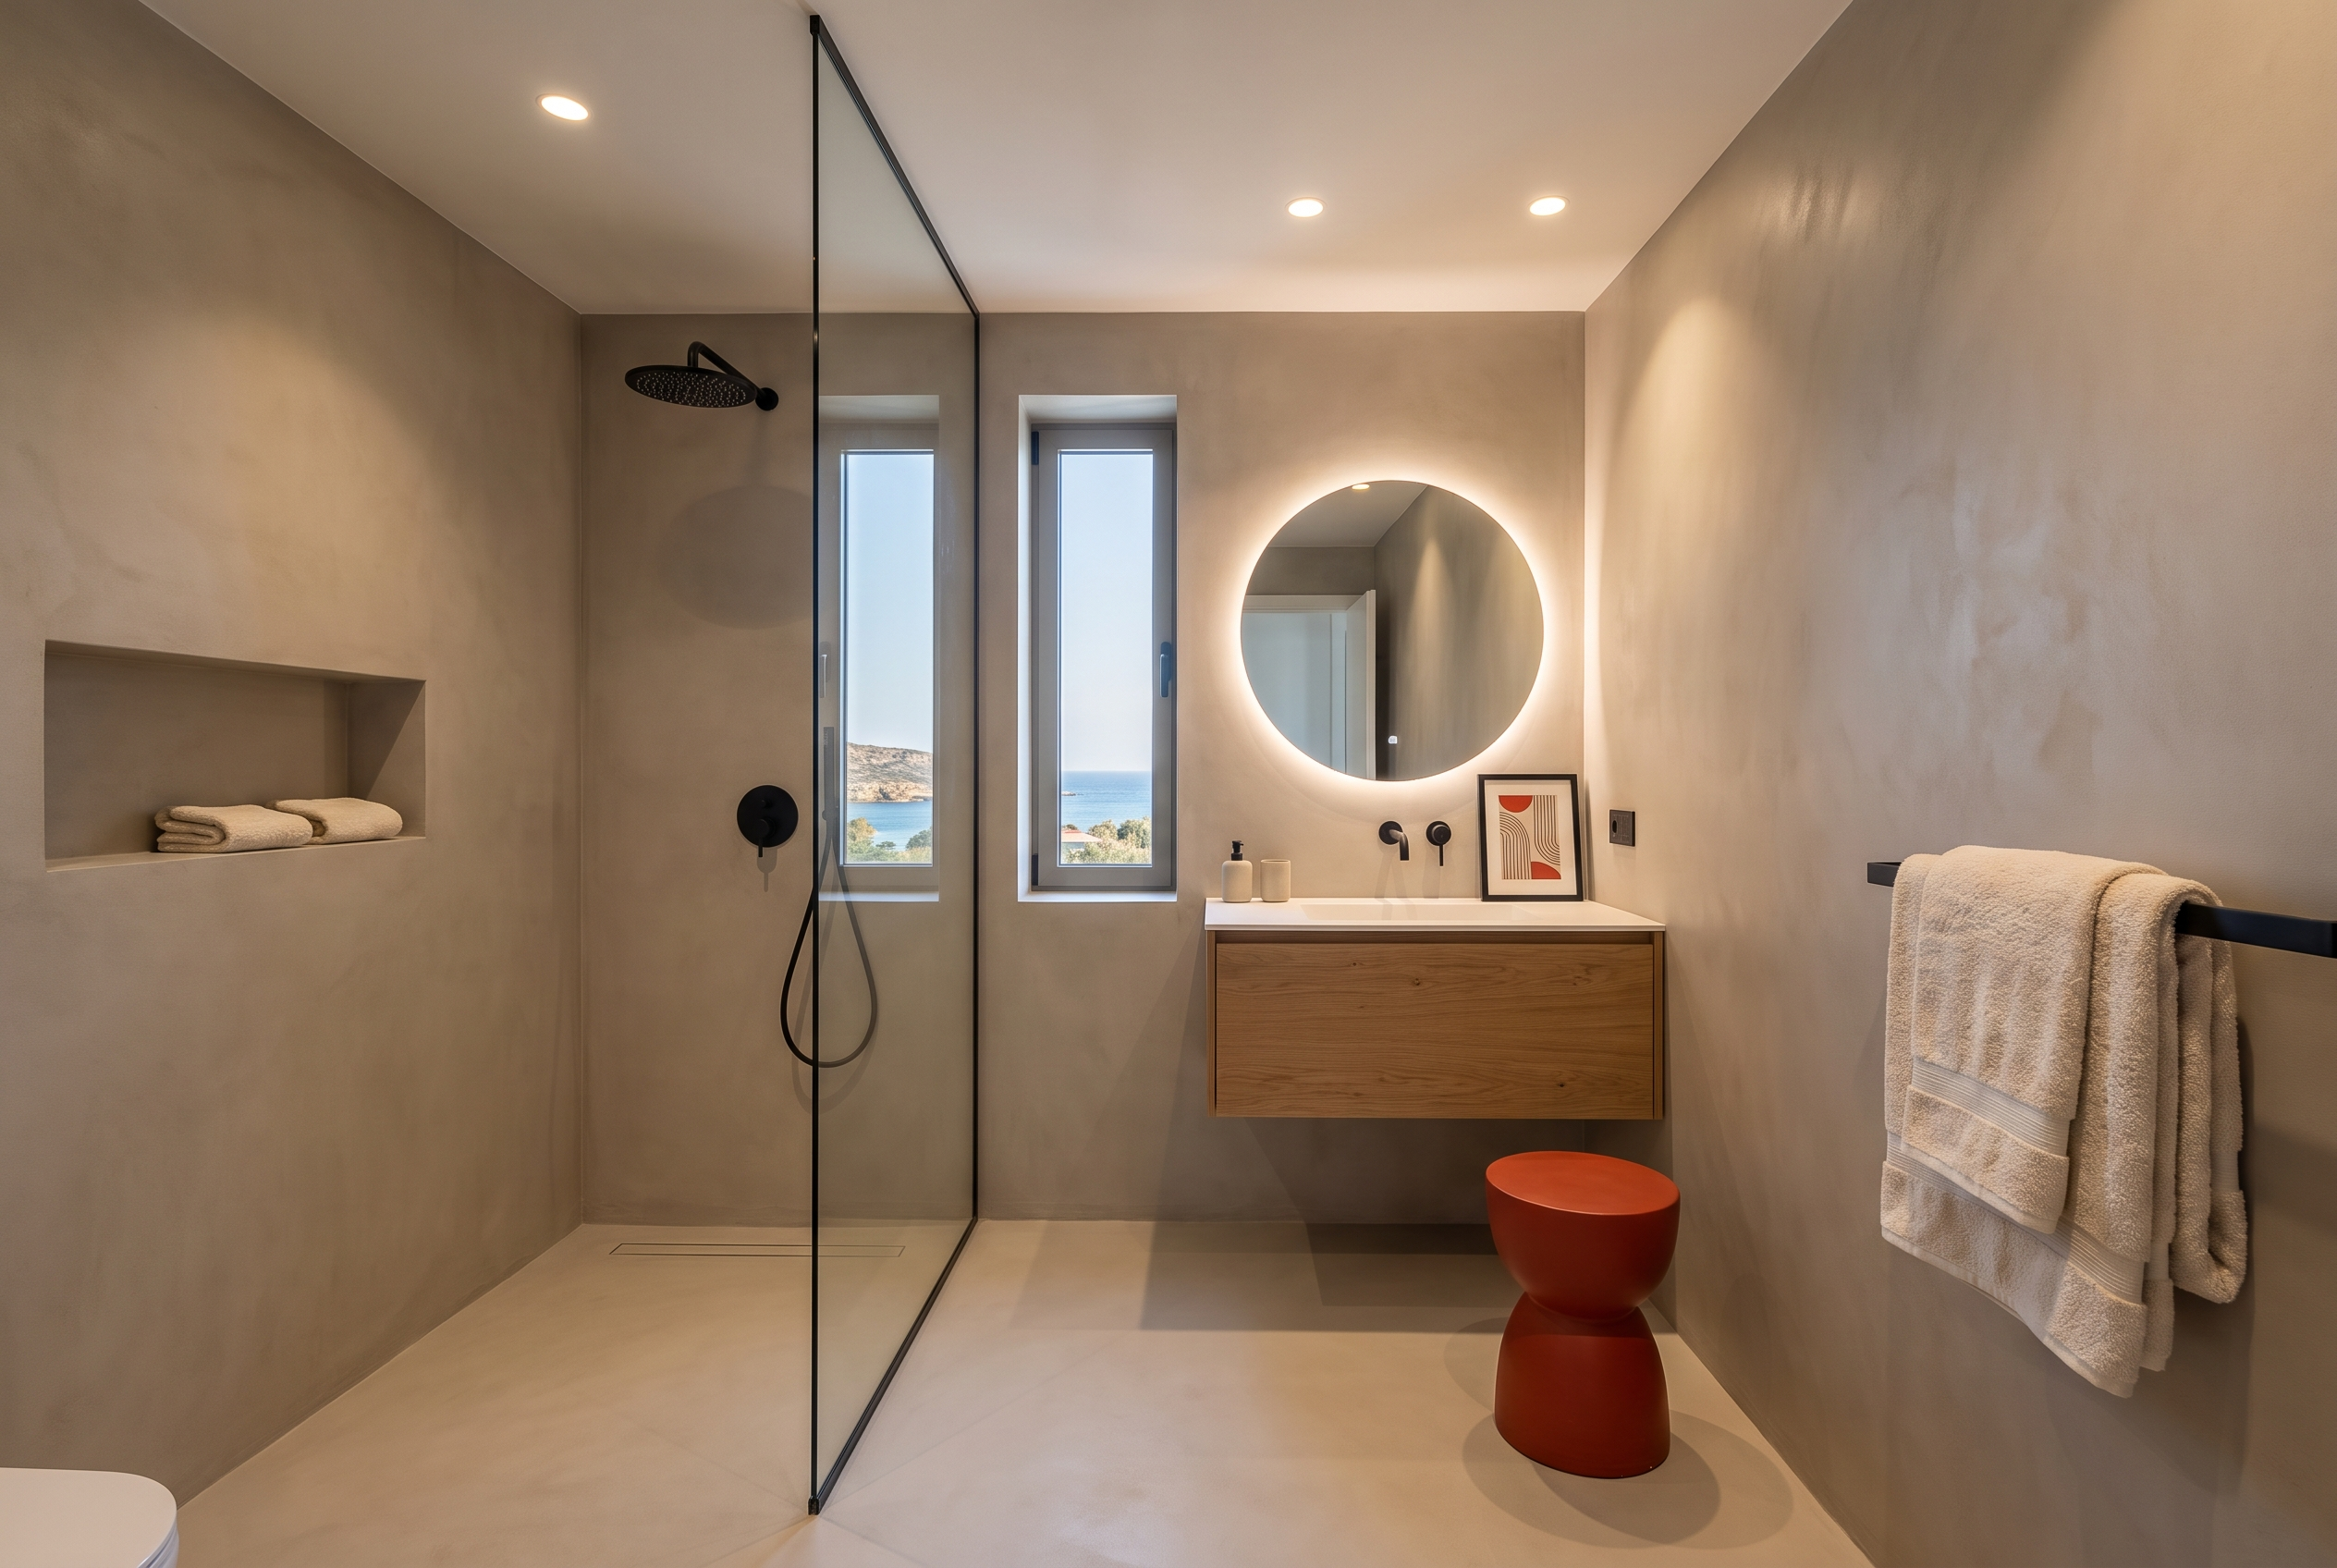
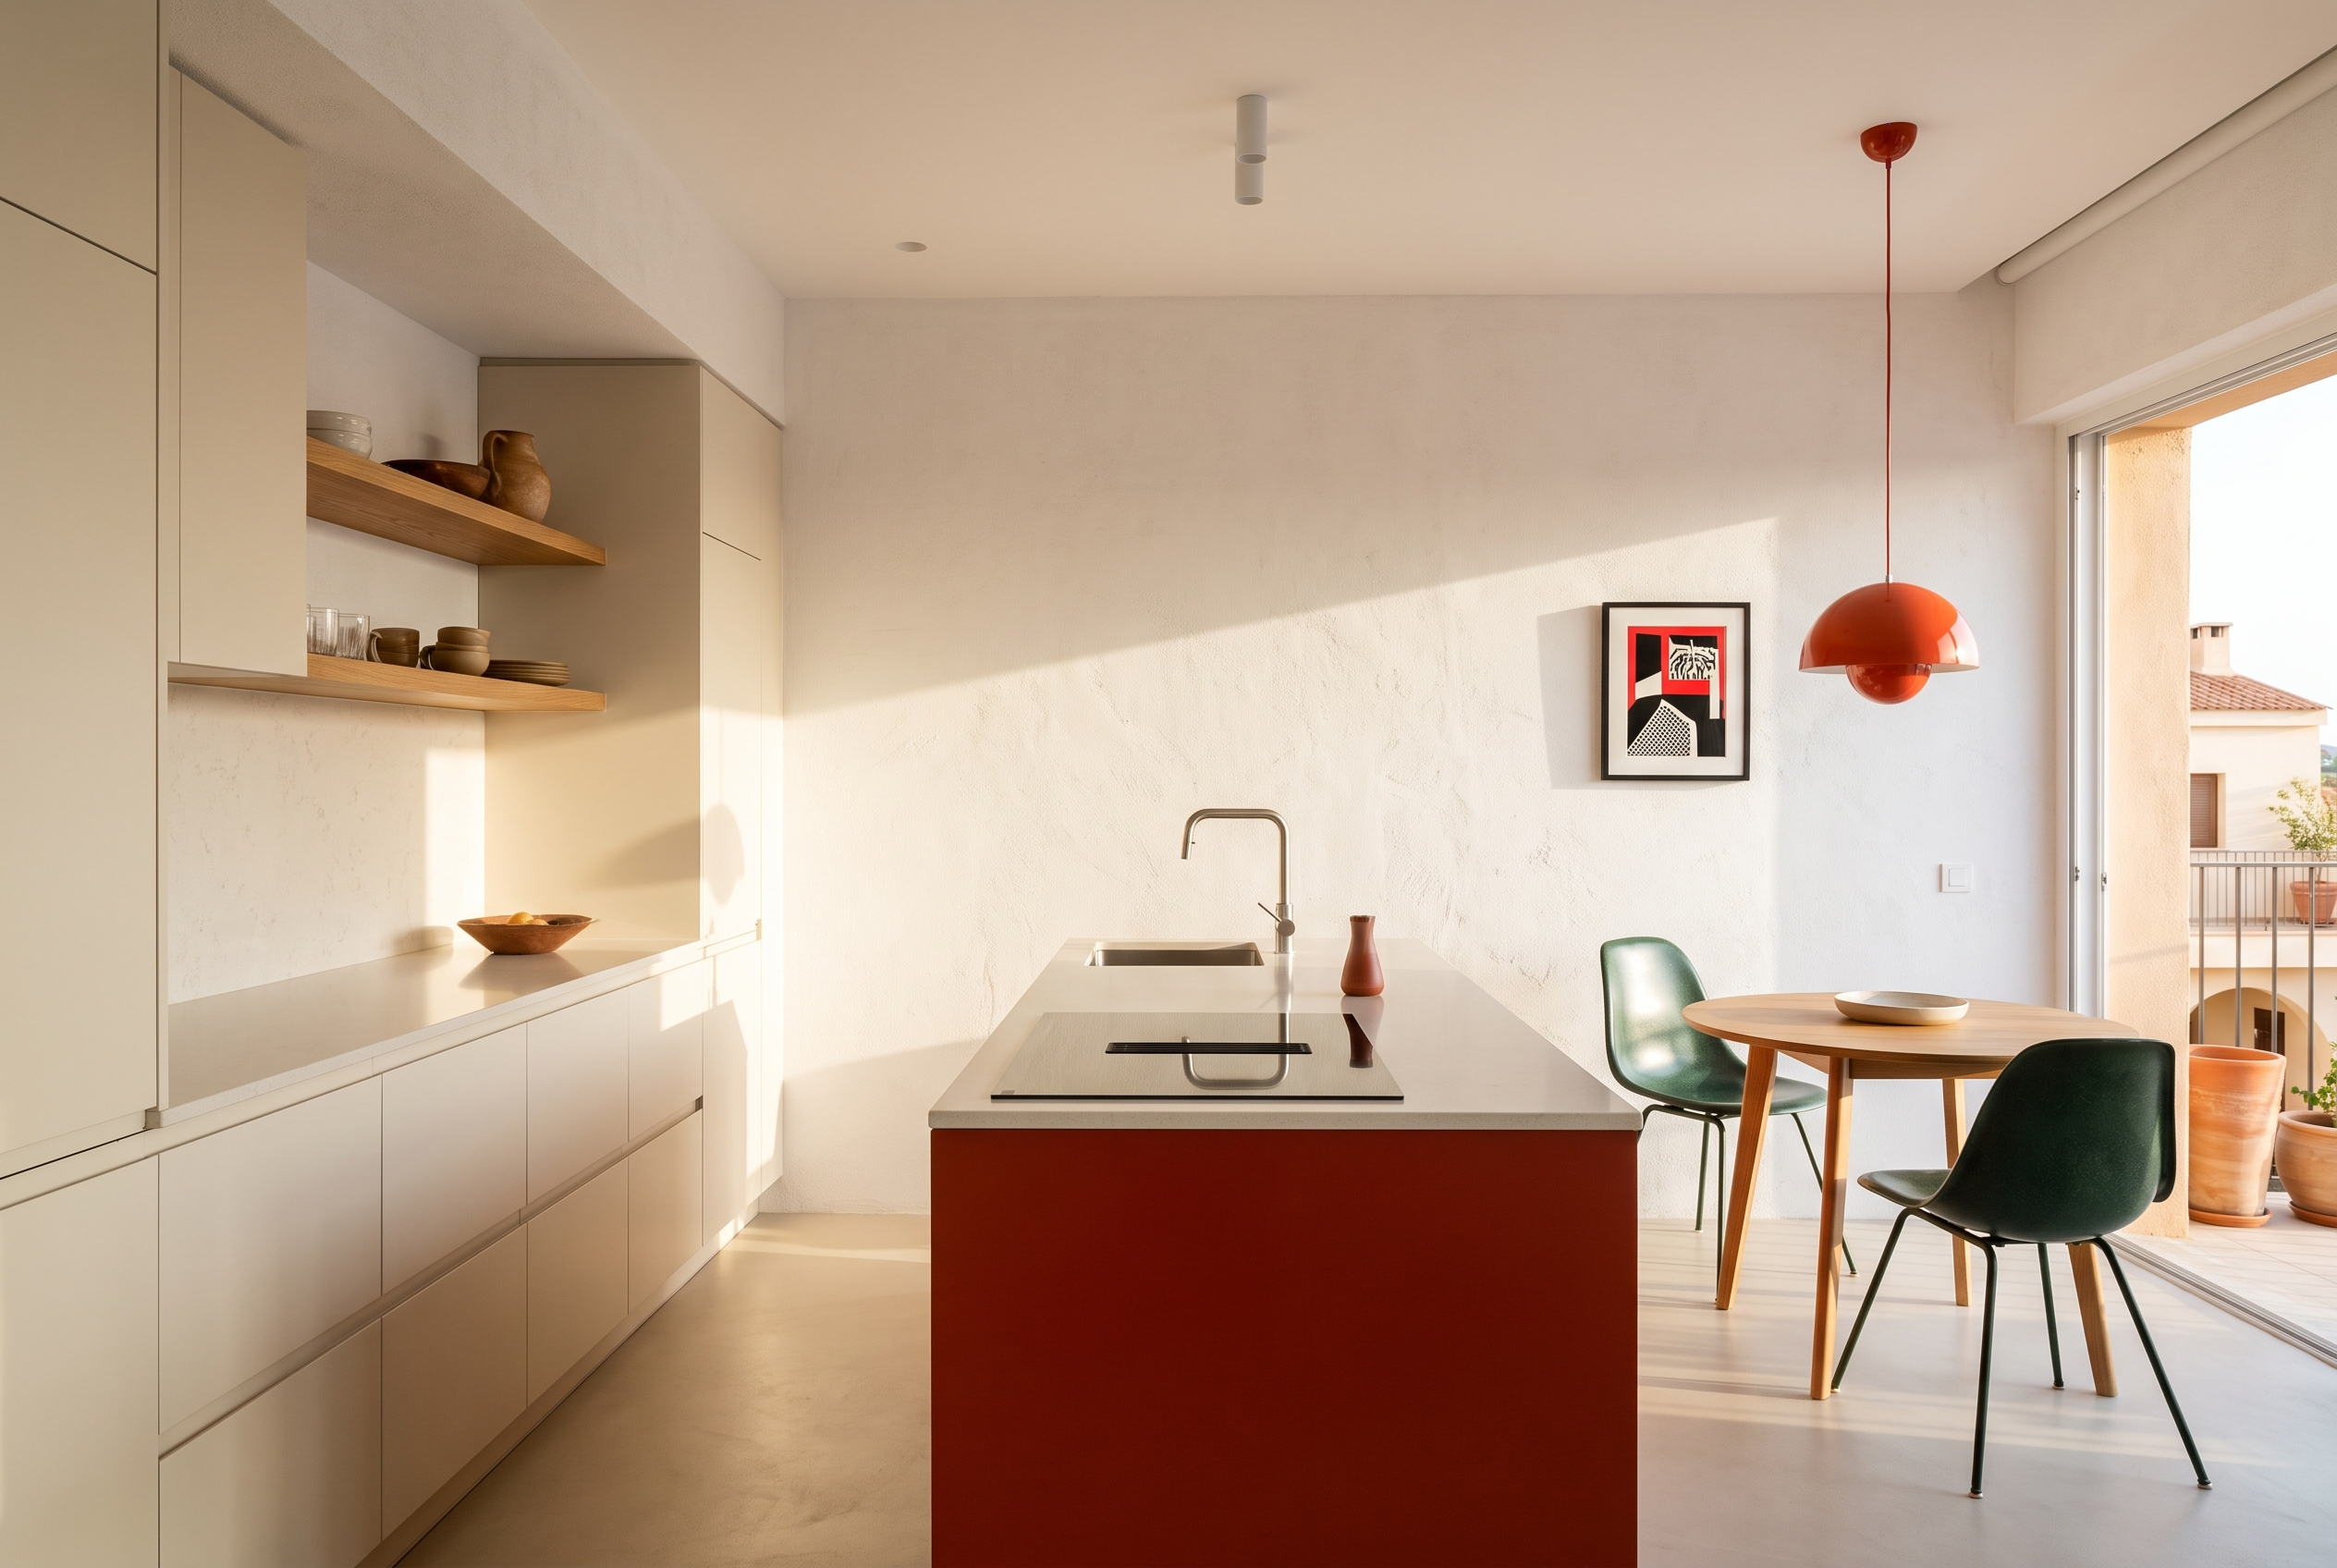
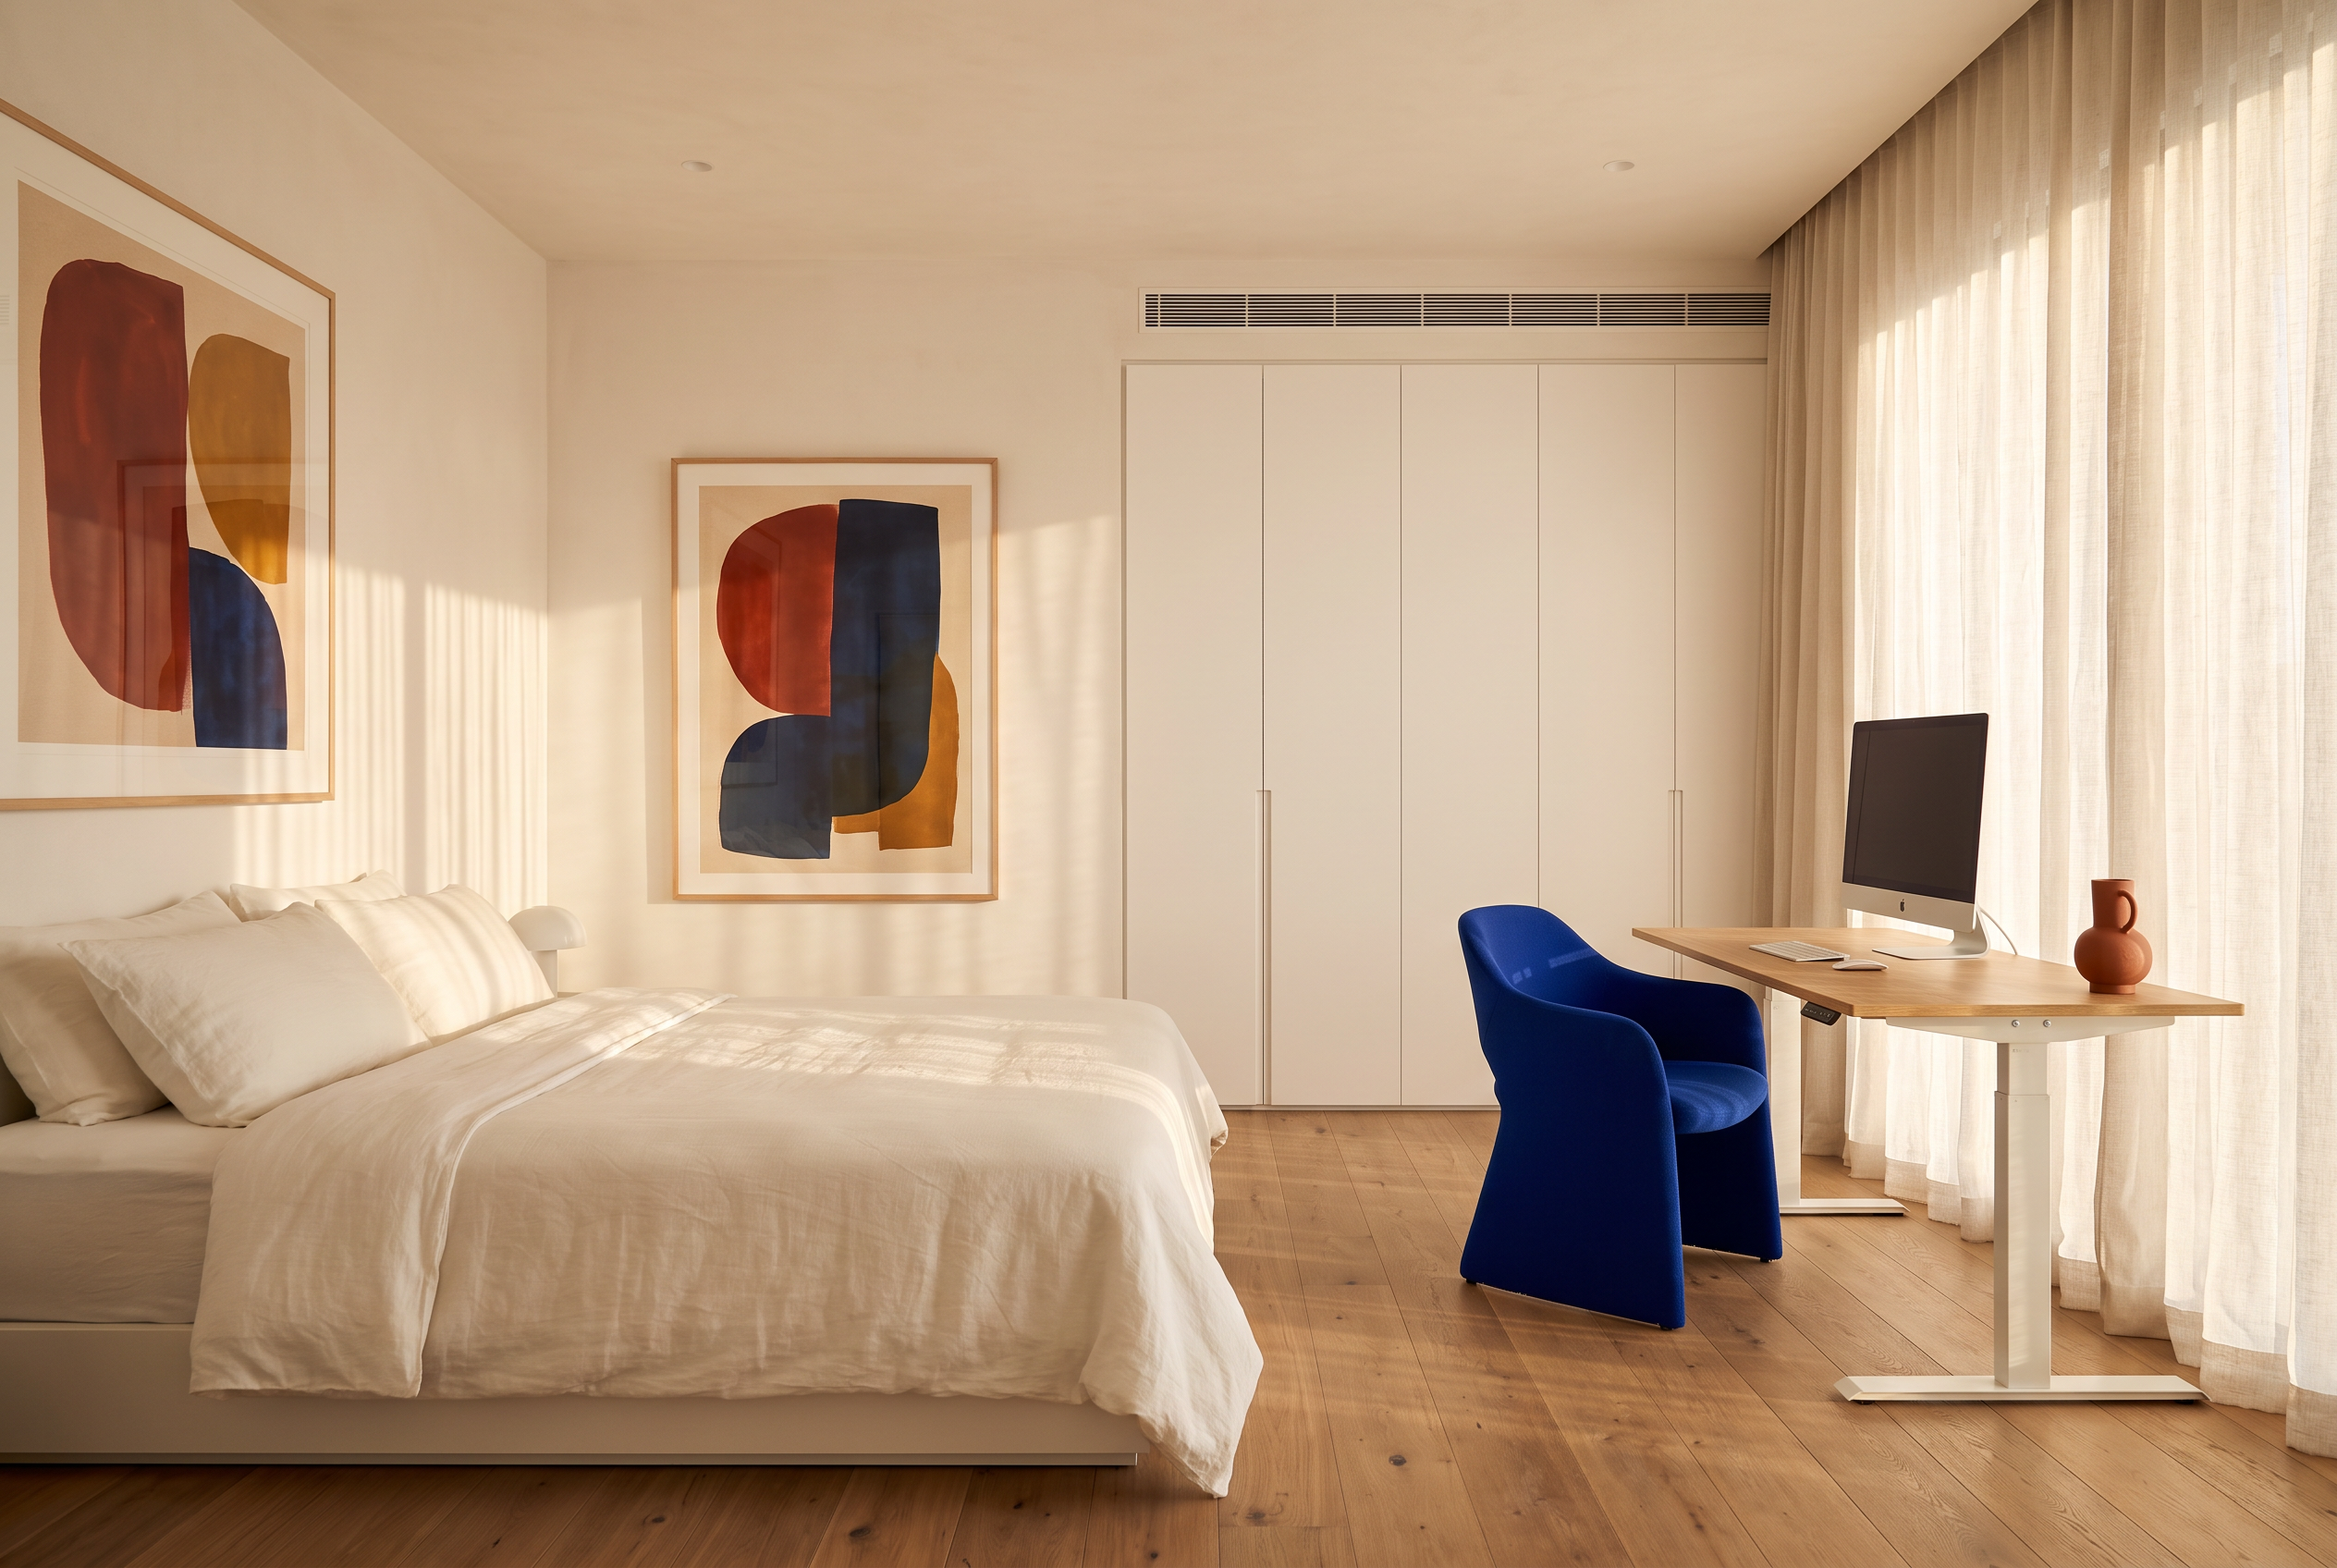
homeBASE ist keine Vermietungsfirma mit Logo, sondern die erste Wohnmarke für junge Unternehmer auf Zypern. Ankommen, ansiedeln, aufbauen: Wir verkaufen den Start ins neue Leben, die Wohnung ist das Trägerprodukt.
Niemand zahlt €1.400 für "2 Schlafzimmer, möbliert". Für ein homeBASE mit Workspace, Design und Service schon. Die Marke rechtfertigt die Konzept-Miete.
Renovierungen sind planbar: Wir vermarkten die Wohnung, während sie umgebaut wird, und übergeben direkt nach Fertigstellung. Null Maklerkosten, keine Anlaufphase.
Ein professioneller Auftritt öffnet Türen: bei Verkäufern (Off-Market-Deals), Banken (Refinanzierung) und künftigen Investoren.
Paphos setzt über €1,3 Mrd. um, fast alles fließt in Neubau. Renovierungsbedürftige Apartments in etablierten A-Lagen bleiben liegen, obwohl Apartments die renditestärkste Wohnklasse der Insel sind. Dieser blinde Fleck ist unser Einkaufsvorteil.


Zyperns Non-Dom-Steuerregime und die 60-Tage-Regel ziehen jedes Jahr tausende Selbstständige aus dem DACH-Raum an. Wir sind denselben Weg gegangen und wissen genau, wo es wehtut. Drei Profile tragen die Nachfrage:
Verlagert Firma und Lebensmittelpunkt nach Zypern. Braucht sofort arbeitsfähiges Setup und Steuer-Kontakte, hat keine Lust auf Möbelhäuser und Behörden.
Die Wohnung ist gleichzeitig Kulisse: Jeder Raum muss fotografierbar sein. Sucht Community und Anschluss ab Tag 1, denn allein auswandern ist der Hauptschmerz.
Verdient gut, hat aber keine lokale Miethistorie und fällt bei klassischen Vermietern durch. Will Planbarkeit: ein Vertrag, alles inklusive, Jahreslaufzeit.
Vermietung läuft über unser Netzwerk, Auswanderer-Communities und den laufenden Anfragen-Strom der Marke, nicht über anonyme Portale. Mieter prüfen wir unternehmerisch: Geschäftszahlen statt Gehaltszettel.
Der Markt bietet unmöblierten 2010er-Bestand für €800-900, dazu kommen Wochen für Einrichtung, Strom-Anmeldung, Internet und Behörden. Wir liefern einzugsfertig in 24 Stunden, mit Workspace, Community und einem Ansprechpartner für alles.
Reales Pilotobjekt: 2 Schlafzimmer, Baujahr 2010, Title Deed, gepflegte Pool-Anlage. Konservativ gerechnet, denn der Substanzgewinn entsteht beim Umbau, nicht erst durch Markthoffnung.
Wir modellieren konservativ unter der Konsensprognose. Jeder Prozentpunkt darüber ist Upside für die Investoren, nicht Voraussetzung für den Case.
Wir müssen nicht auf Wachstum hoffen. Es ist beschlossen, finanziert oder bereits im Bau. Vier Katalysatoren, die direkt auf Nachfrage und Werte in Paphos einzahlen:
Quellen: EU-Kommission (State of Schengen 2026), Regierungsankündigung Investitionsprogramm Paphos (Juli 2026), Hermes Airports, Zensus Zypern. Stand: August 2026.
Jede Wohnung ist ein Vertriebskanal. Das Ökosystem monetarisiert Mieter, Assets und die Marke, größtenteils ohne zusätzliches Kapital.
Effekt konservativ: 10-15 % Zusatzertrag pro vermietetem Apartment, plus kapitalfreie Erlösströme (Management, Buyer's Side), die ab Jahr 2 eigenes Gewicht bekommen. Alle Service-Erlöse laufen in der Gesellschaft; das Management erhält daraus eine im Gesellschaftsvertrag definierte Fee. Die Gesamtrendite rechnet nur mit dem Investorenanteil danach.
Rücklagen sind bei uns keine Fußnote, sondern eingepreist, pro Objekt und auf Gesellschaftsebene. Die Netto-Rendite von 4,5-5,0 % gilt nach diesen Positionen.
All-in heißt bei uns: Miete plus kostendeckende Nebenkostenpauschale mit Fair-Use-Deckel beim Strom. Verbrauch wird durchgereicht, nicht subventioniert: ein Vertrag für den Mieter, saubere Zahlen für die Rendite.
Ausschüttungen erfolgen erst, wenn Reserven gefüllt sind. Substanz vor Rendite.
Miete, Services und Wertzuwachs stapeln sich auf dieselbe Investition. Alles bezogen auf das eingesetzte Kapital von €246.500 am Pilotobjekt, mit unserer konservativen Marktannahme.
Nach der Refinanzierung steigt die Eigenkapitalrendite zusätzlich, weil dieselben Erträge auf weniger gebundenes Kapital laufen. Diesen Hebel weisen wir bewusst nicht als Basisrendite aus.
Nach jeder Renovierung wird auf den neuen, höheren Objektwert refinanziert. Das Eigenkapital fließt zurück und kauft das nächste Objekt. Der Bestand bleibt, die Mieten laufen.
Phase 1 läuft bewusst ohne Fremdkapital: schnell, flexibel, verhandlungsstark beim Einkauf. Ab Objekt 2-3 existiert, was Banken sehen wollen: Track Record, laufende Mietverträge, Jahresabschlüsse der Ltd. Dann wird refinanziert, nicht spekuliert.
Drei Viertel des Kapitals arbeiten nach 9-12 Monaten im nächsten Objekt, während Objekt 1 nach Kapitaldienst weiter positiven Cashflow liefert (Deckung mind. 1,5x).
Jede Phase baut auf der letzten auf. Erst beweisen wir das Modell mit einzelnen Einheiten, dann verdichten wir es, bis homeBASE ein eigenes Zuhause hat.
Der eigene Komplex ist die Richtung ab Phase 3 und kein Bestandteil des Phase-1-Cases. Aber jedes Apartment, das wir heute kaufen, zahlt auf genau dieses Ziel ein: Cashflow, Bonität und eine Community, die den Komplex vom ersten Tag an füllt.
Operative Kosten (Marketing, Content, Vermietung) werden aus laufenden Miet- und Service-Erlösen über eine fest definierte Management-Fee gedeckt, nicht aus dem Raise. Investorenkapital geht in Steine, Handwerk und Sicherheit.
Prozentwerte beziehen sich auf das Investorenkapital der Phase 1. Die finale Verteilung der Gesellschaftsanteile inkl. Gründeranteil und Vergütungsmodell wird im Gesellschaftsvertrag mit dem zypriotischen Anwalt fixiert und vor Zeichnung transparent vorgestellt.
Finale Struktur, Bewertung und Verträge werden mit zypriotischer Rechts- und Steuerberatung aufgesetzt, bevor der erste Euro fließt.
Ein Cashflow-Asset braucht keinen Exit, aber jeder Investor braucht Optionen. Vier Wege, gesellschaftsvertraglich geregelt: